
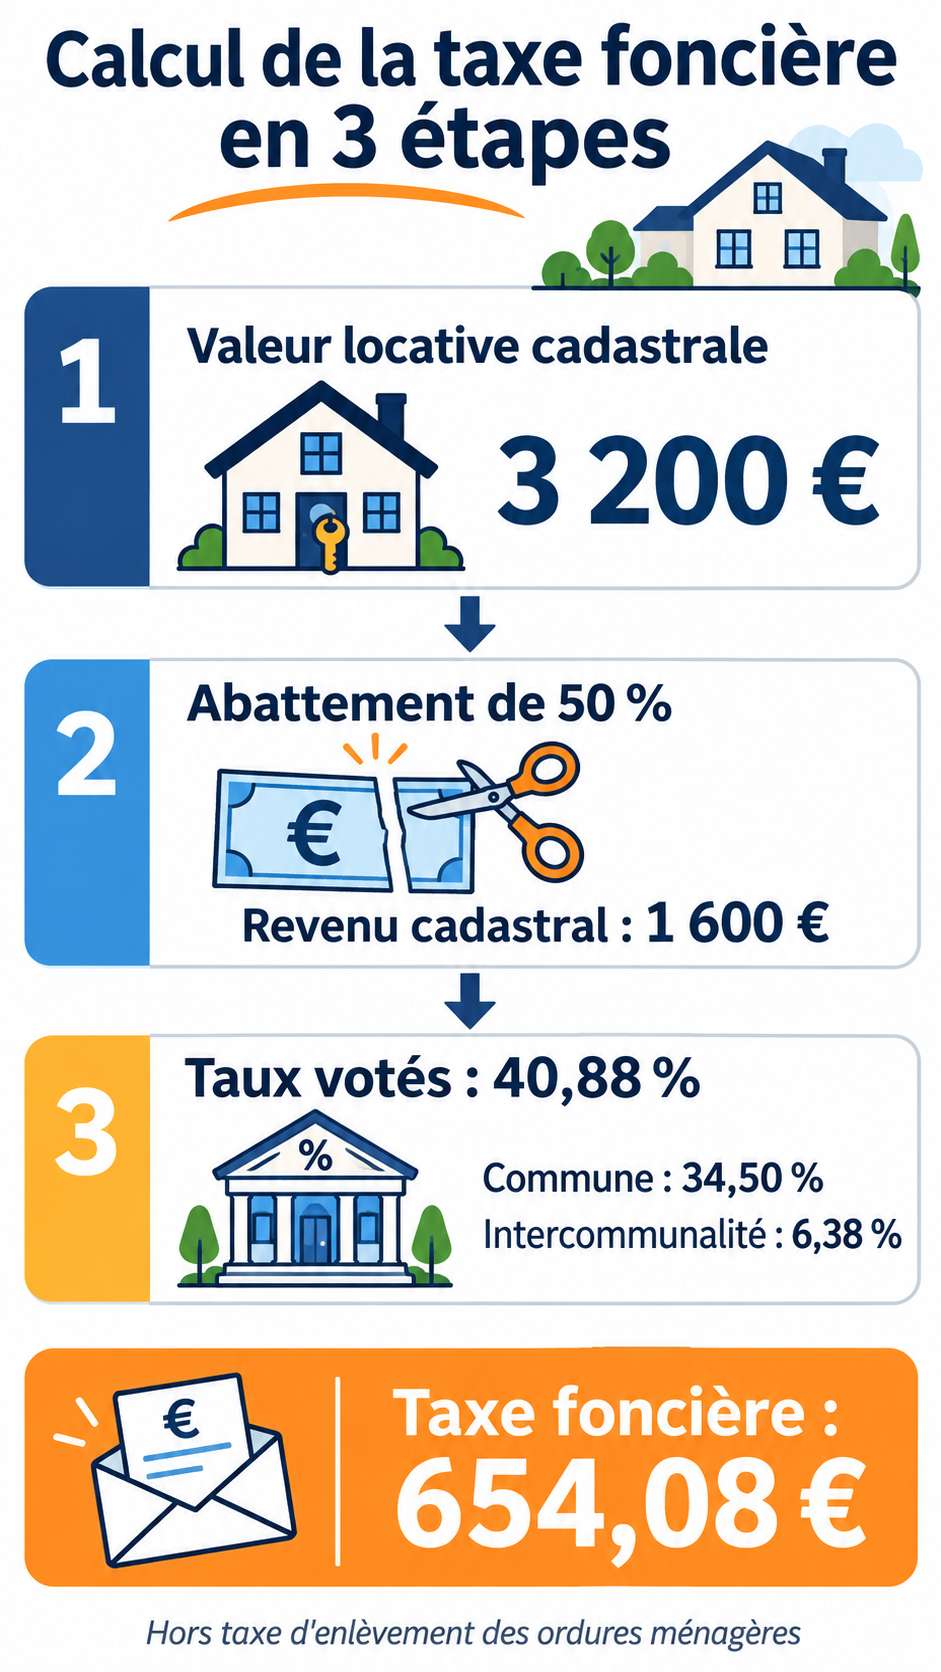
La taxe foncière se calcule en trois temps : l’administration part de la valeur locative cadastrale de votre bien, en retire 50 %, puis applique les taux votés par votre commune et votre intercommunalité. Avec une valeur locative de 3 200 € et le taux moyen de 2025, cela donne 654,08 € de cotisations. L’État y ajoute 3 % de frais de gestion, soit 673,70 € à payer, hors taxe sur les ordures ménagères.
Calculez votre taxe foncière
Reprenez les chiffres de votre dernier avis : le calcul se met à jour à chaque saisie.
–
- Le calcul ne tient pas compte d’une exonération ni d’un dégrèvement : le montant de votre avis peut donc être plus bas.
- Frais de gestion appliqués : 3 % sur les parts commune et intercommunalité, 8 % sur les autres taux et les ordures ménagères. Selon la ligne, ce dernier taux peut être de 3 % ou 9 %, ce qui change peu le total.
- Revalorisation : +0,8 % en 2026, +1,7 % en 2025. Celle de l’année suivante n’est connue qu’à la fin de l’année en cours.
- Sources : Code général des impôts, articles 1388 (abattement de 50 %), 1518 bis (revalorisation) et 1641 (frais de gestion).
La formule de calcul en 3 étapes
Taxe foncière = (valeur locative cadastrale × 50 %) × somme des taux votés par les collectivités. Toute la mécanique tient dans cette ligne, et chaque terme figure sur votre avis.
Étape 1 : la valeur locative cadastrale
La valeur locative cadastrale est le loyer annuel théorique que votre logement rapporterait s’il était loué. Vous ne la calculez pas vous-même : c’est l’administration fiscale qui la fixe, à partir de la surface, du nombre de pièces, des éléments de confort (salle de bains, chauffage, eau courante) et de la catégorie du logement. La valeur locative cadastrale n’a rien à voir avec le loyer que vous pourriez réellement demander aujourd’hui : elle repose sur des références de 1970, revalorisées chaque année.
Étape 2 : l’abattement de 50 % donne le revenu cadastral
L’administration retire ensuite un abattement forfaitaire de 50 %, censé couvrir les frais d’entretien et de gestion d’un propriétaire. Le résultat s’appelle le revenu cadastral, et c’est lui qui sert de base d’imposition. L’abattement de 50 % s’applique d’office à tous les logements, sans aucune démarche de votre part.
Étape 3 : les taux votés par les collectivités
Chaque collectivité qui perçoit la taxe vote son taux chaque printemps, en même temps que son budget. On additionne ces taux, puis on les applique au revenu cadastral. Sur votre avis, vous trouverez au plus :
- le taux de la commune ;
- le taux de l’intercommunalité (communauté de communes, d’agglomération ou métropole) ;
- les taux éventuels d’un syndicat de communes ou d’une taxe spéciale d’équipement.
Le département n’en fait plus partie : il ne perçoit plus de taxe foncière depuis 2021, et sa part a été transférée aux communes.
L’exemple chiffré complet
Prenons un appartement dont la valeur locative cadastrale est de 3 200 €, situé dans une commune au taux de 34,50 % et une intercommunalité au taux de 6,38 %. Le total, 40,88 %, correspond au taux global moyen relevé en 2025 par l’Union nationale des propriétaires immobiliers (UNPI).
| Étape | Calcul | Résultat |
|---|---|---|
| Valeur locative cadastrale | fixée par l’administration | 3 200 € |
| Revenu cadastral | 3 200 € × 50 % | 1 600 € |
| Part communale | 1 600 € × 34,50 % | 552 € |
| Part intercommunale | 1 600 € × 6,38 % | 102,08 € |
| Cotisations de taxe foncière | 552 € + 102,08 € | 654,08 € |
| Frais de gestion de l’État | 654,08 € × 3 % | 19,62 € |
| Total à payer | 654,08 € + 19,62 € | 673,70 € |
Dans cet exemple, les cotisations atteignent 654,08 €, un montant proche des 635 € payés en moyenne par logement en 2025 selon l’UNPI. S’y ajoute en général la taxe d’enlèvement des ordures ménagères, détaillée plus bas.
D’où vient votre valeur locative, et pourquoi elle bouge
Une base de 1970 revalorisée chaque année
Les valeurs locatives des logements sont toujours calculées sur les loyers de référence de 1970. Pour suivre les prix, elles sont revalorisées chaque année d’un coefficient forfaitaire qui n’est plus voté par le Parlement : depuis 2018, l’article 1518 bis du Code général des impôts l’indexe automatiquement sur l’inflation mesurée de novembre à novembre. En 2026, toutes les valeurs locatives ont été revalorisées de 0,8 %, après 1,7 % en 2025. À taux inchangés, votre taxe augmente donc du même pourcentage : sur l’exemple ci-dessus, 0,8 % représentent 5,23 €.
Ce qui fait changer la valeur de votre logement
Au-delà de la revalorisation, la valeur locative de votre bien change quand ses caractéristiques changent. Les cas les plus courants :
- une extension, une véranda ou un garage fermé qui ajoute de la surface ;
- une piscine ou un nouvel élément de confort ;
- une démolition partielle ou un sinistre qui réduit la surface habitable.
Tout changement de consistance de votre bien doit être déclaré dans les 90 jours suivant la fin des travaux, en ligne dans le service « Gérer mes biens immobiliers ». Une baisse de valeur ne vous profite que si vous la déclarez ; une hausse non déclarée expose à un rappel d’impôt.
La mise à jour des éléments de confort, suspendue
À l’automne 2025, l’administration fiscale prévoyait d’ajouter d’office des éléments de confort absents de ses fichiers (eau courante, électricité, sanitaires, chauffage). La mesure concernait 7,4 millions de logements, pour une hausse moyenne de 63 €. Le Premier ministre a suspendu cette mise à jour le 26 novembre 2025, et les avis de taxe foncière 2026 n’en tiennent pas compte. Vous pouvez tout de même vérifier dès maintenant les caractéristiques que l’administration retient pour votre logement dans « Gérer mes biens immobiliers ».
Les taux et les taxes annexes de votre avis
Des taux qui vont de 15,80 % à 68 %
Comme chaque commune fixe son taux, deux logements de même valeur locative peuvent payer des montants très différents. En 2025, le taux global moyen de taxe foncière s’élevait à 40,88 %, avec un maximum de 68 % à Grenoble et un minimum de 15,80 % à Boulogne-Billancourt. Pour connaître les taux de votre commune, regardez votre dernier avis : chaque colonne correspond à une collectivité.
La taxe d’enlèvement des ordures ménagères
La taxe d’enlèvement des ordures ménagères (TEOM) figure sur le même avis, mais c’est une taxe distincte. Elle se calcule sur la même base que la taxe foncière, le revenu cadastral, multipliée par un taux voté localement. Avec un taux de 9,50 %, notre appartement d’exemple paierait 152 € de TEOM en plus, soit 806,08 € de cotisations. Les frais de gestion, de 8 % sur la TEOM, portent le total à 837,86 €. Si vous louez votre logement, la TEOM se récupère auprès du locataire, contrairement à la taxe foncière elle-même.
GEMAPI et taxes spéciales d’équipement
D’autres lignes peuvent s’ajouter : la taxe GEMAPI, qui finance la gestion des milieux aquatiques et la prévention des inondations, et des taxes spéciales d’équipement dans certaines régions. La taxe GEMAPI était prélevée dans 78,7 % des communes en 2024. Ces lignes pèsent généralement peu, mais elles expliquent parfois une hausse que les taux communaux ne justifient pas.
Exonérations et dégrèvements : qui paie moins
Plusieurs situations réduisent ou suppriment la taxe. Le tableau ci-dessous vous aiguille ; les plafonds indiqués sont ceux de 2026 en métropole, appliqués au revenu fiscal de référence de 2025.
| Situation | Règle applicable | Démarche |
|---|---|---|
| Plus de 75 ans au 1er janvier, revenu fiscal de référence jusqu’à 12 793 € (1 part) | Exonération totale sur la résidence principale | Aucune, appliquée d’office |
| Entre 65 et 75 ans, même plafond | Dégrèvement de 100 € sur la résidence principale | Aucune, appliqué d’office |
| Titulaire de l’allocation aux adultes handicapés (AAH), même plafond | Exonération totale sur la résidence principale | Aucune, appliquée d’office |
| Titulaire de l’ASPA ou de l’ASI | Exonération totale sur la résidence principale | Aucune, appliquée d’office |
| Construction neuve ou agrandissement | Exonération de 2 ans, au moins 40 % de la part communale | Déclaration dans les 90 jours suivant l’achèvement |
| Taxe supérieure à 50 % de vos revenus, revenu fiscal de référence jusqu’à 30 083 € (1 part) | Dégrèvement de la part qui dépasse 50 % | Demande auprès du service des impôts |
Seniors et personnes handicapées
Les exonérations liées à l’âge et au handicap visent la résidence principale. Pour 2026, le plafond de revenu fiscal de référence est de 12 793 € pour une part, majoré de 3 416 € par demi-part supplémentaire, soit 19 625 € pour un couple à deux parts. Il faut aussi occuper le logement seul, avec votre conjoint, avec des personnes à charge ou avec des personnes elles-mêmes sous ce plafond. L’administration applique ces exonérations d’office à partir de votre déclaration de revenus : si elle n’apparaît pas sur votre avis alors que vous remplissez les conditions, faites une réclamation.
Les constructions neuves
Un logement neuf est exonéré pendant les deux années qui suivent son achèvement. Une maison terminée en septembre 2025 est ainsi exonérée en 2026 et en 2027, et sa première taxe foncière arrive en 2028. Depuis 2021, une commune ne peut plus supprimer cette exonération : elle peut seulement la réduire, sans descendre sous 40 % de la base imposable. L’intercommunalité, elle, peut supprimer l’exonération sur sa part. Pour en bénéficier, la déclaration d’achèvement doit être déposée dans les 90 jours, faute de quoi l’exonération est perdue.
Le plafonnement à 50 % des revenus
Si votre taxe foncière sur la résidence principale dépasse la moitié de vos revenus, vous pouvez obtenir un dégrèvement de la fraction excédentaire. Ce plafonnement est réservé aux foyers dont le revenu fiscal de référence ne dépasse pas 30 083 € pour une part. Le plafonnement à 50 % ne s’applique jamais d’office : il faut en faire la demande auprès du service des impôts dont dépend le logement.
Vérifier et contester son avis
Lire son avis colonne par colonne
Votre avis indique, pour chaque collectivité, la base d’imposition, le taux, la cotisation de l’année et celle de l’année précédente, avec le pourcentage d’évolution. Si votre cotisation augmente d’environ 0,8 % en 2026, la hausse vient de la seule revalorisation des bases ; un écart plus fort signale un taux relevé ou une base modifiée. Comparez colonne par colonne pour savoir quelle collectivité est en cause.
Les erreurs à repérer
Une hausse brutale de la base, sans travaux de votre part, doit vous faire vérifier les caractéristiques retenues pour votre logement. Les erreurs les plus fréquentes :
- une surface supérieure à la surface réelle ;
- une dépendance ou un élément de confort qui n’existe pas ou plus ;
- une exonération à laquelle vous avez droit mais qui n’apparaît pas ;
- la fin d’une exonération temporaire, qui n’est pas une erreur mais surprend souvent.
Vous ne pouvez pas contester les taux votés par les collectivités. En revanche, une erreur sur la description du bien ou sur une exonération se corrige.
Les délais de réclamation
Une réclamation sur la taxe foncière 2026 peut être déposée jusqu’au 31 décembre 2027. Elle se fait depuis la messagerie sécurisée de votre espace particulier sur impots.gouv.fr, ou par courrier au service des impôts dont dépend le bien, avec les justificatifs (plan, diagnostic mentionnant la surface, photos). L’administration a six mois pour répondre ; son silence vaut rejet, et vous pouvez alors saisir le tribunal administratif.
Anticiper : avant d’acheter et pour payer
Estimer la taxe avant d’acheter
Avant de signer, demandez au vendeur son dernier avis de taxe foncière : c’est la seule source exacte, puisque la valeur locative n’est connue que de l’administration et du propriétaire. Les simulateurs en ligne appliquent une valeur moyenne et peuvent s’écarter nettement du montant réel. Le redevable est le propriétaire au 1er janvier, mais l’usage veut que l’acte de vente répartisse la taxe de l’année entre vendeur et acheteur au prorata du temps de détention. Pensez aussi à vérifier les taux de la commune : ils peuvent changer chaque année.
Mensualisation et échéances
En 2026, la date limite de paiement était fixée au 15 octobre, ou au 20 octobre pour un paiement en ligne. Le détail figure dans notre page sur la date limite de paiement de la taxe foncière. La mensualisation répartit la taxe en dix prélèvements, de janvier à octobre, avec une régularisation en fin d’année. Si vous adhérez avant le 30 juin, les prélèvements démarrent le mois suivant ; après le 30 juin, ils commencent en janvier de l’année suivante. L’adhésion se fait dans votre espace particulier, rubrique « Gérer mes contrats de prélèvement ».
En cas de difficulté de paiement
Un retard de paiement entraîne une majoration de 10 %. Si vous savez que vous ne pourrez pas payer à temps, demandez un délai de paiement au service indiqué sur votre avis, avant l’échéance, en exposant votre situation. En cas de difficulté grave, vous pouvez aussi demander une remise gracieuse, que l’administration accorde au cas par cas selon vos revenus et votre patrimoine.
Questions fréquentes
Comment connaître la valeur locative cadastrale de son logement ?
Elle figure sur votre avis de taxe foncière, dans la ligne « base » de chaque collectivité, déjà divisée par deux. Multipliez cette base par deux pour retrouver la valeur locative. Les caractéristiques qui la déterminent se consultent dans « Gérer mes biens immobiliers » sur impots.gouv.fr.
Pourquoi ma taxe foncière augmente-t-elle alors que les taux n’ont pas changé ?
Parce que la base est revalorisée chaque année par la loi : +0,8 % en 2026 et +1,7 % en 2025. À taux inchangés, votre cotisation progresse du même pourcentage. Une hausse plus forte vient d’un taux relevé, d’une taxe annexe nouvelle ou d’une modification des caractéristiques de votre bien.
Qui paie la taxe foncière l’année d’une vente ?
Le propriétaire au 1er janvier reçoit l’avis et reste redevable envers l’administration. Dans la pratique, l’acte de vente prévoit presque toujours que l’acheteur rembourse au vendeur la part correspondant à la période qui suit la vente.
Le locataire paie-t-il la taxe foncière ?
Non, la taxe foncière reste à la charge du propriétaire. Seule la taxe d’enlèvement des ordures ménagères, qui figure sur le même avis, peut être refacturée au locataire avec les charges.
La taxe foncière est-elle due sur un logement vacant ?
Oui, la taxe foncière est due que le logement soit occupé ou non. Un dégrèvement est possible pour une vacance de plus de trois mois, mais seulement pour un logement destiné à la location, vacant indépendamment de la volonté du propriétaire.
Peut-on calculer soi-même sa taxe foncière avant de recevoir l’avis ?
Oui, si vous connaissez votre base de l’année précédente. Multipliez-la par le coefficient de revalorisation de l’année (1,008 en 2026), puis par la somme des taux votés par votre commune et votre intercommunalité. Ajoutez 3 % de frais de gestion, ou utilisez le calculateur en haut de cette page. Le résultat est fiable tant que les caractéristiques du logement n’ont pas changé.
Sources
- Union nationale des propriétaires immobiliers (UNPI), Observatoire national des taxes foncières, 15 octobre 2026 : montant moyen, taux moyen et extrêmes, taxe GEMAPI
- Le Parisien, 14 octobre 2026 : revalorisation des valeurs locatives de 0,8 % en 2026 ; UNPI, 12 novembre 2025 : revalorisation de 1,7 % en 2025
- BOFiP, actualité du 30 juin 2026, reprise par Legifiscal : plafonds de revenus 2026 pour les exonérations, le dégrèvement de 100 € et le plafonnement
- impots.gouv.fr, exonération des constructions nouvelles
- Assemblée nationale, réponse ministérielle n° 14465 : modulation de l’exonération de deux ans entre 40 % et 90 %
- AEF info, suspension de la mise à jour des éléments de confort, 26 novembre 2025
- Article 1388 du Code général des impôts (abattement de 50 %), article 1518 bis (revalorisation indexée sur l’inflation) articles 1390 à 1391 B ter (exonérations et dégrèvements) et article 1641 (frais de gestion)


Deux points à mettre à jour dans l’exemple de Madame Dupont : depuis 2021, il n’existe plus de taux départemental de taxe foncière, la part du département a été transférée aux communes et s’ajoute au taux communal. Et les coefficients de revalorisation ne sont plus votés chaque année : depuis 2018, l’article 1518 bis du CGI les indexe sur l’inflation (+0,8 % en 2026, +18,2 % cumulés depuis 2020). Pour refaire le calcul avec les taux réellement votés dans sa commune, un simulateur de taxe foncière aide.
Merci pour votre commentaire, l’article a été mis à jour.