
La plupart des vendeurs découvrent le montant de leur impôt sur la plus-value le jour de la signature chez le notaire. Pas avant. C’est souvent une mauvaise surprise, d’autant que le calcul est moins simple qu’il n’y paraît : il ne s’agit pas de taxer la différence entre le prix d’achat et le prix de vente, mais d’appliquer des règles de déduction, d’abattement et parfois de surtaxe qui peuvent faire varier considérablement la note finale.
Avant de fixer votre date de vente ou de négocier votre prix, utilisez notre simulateur pour estimer votre imposition selon différents scénarios. Cet article vous explique la logique derrière les chiffres.
Sommaire
1. Ce qu’est vraiment la plus-value imposable
La confusion la plus fréquente : croire que la plus-value taxée correspond à la différence brute entre le prix de vente et le prix d’achat. Ce n’est pas le cas. L’administration fiscale raisonne sur un prix de revient corrigé, qui intègre plusieurs éléments souvent oubliés des vendeurs.
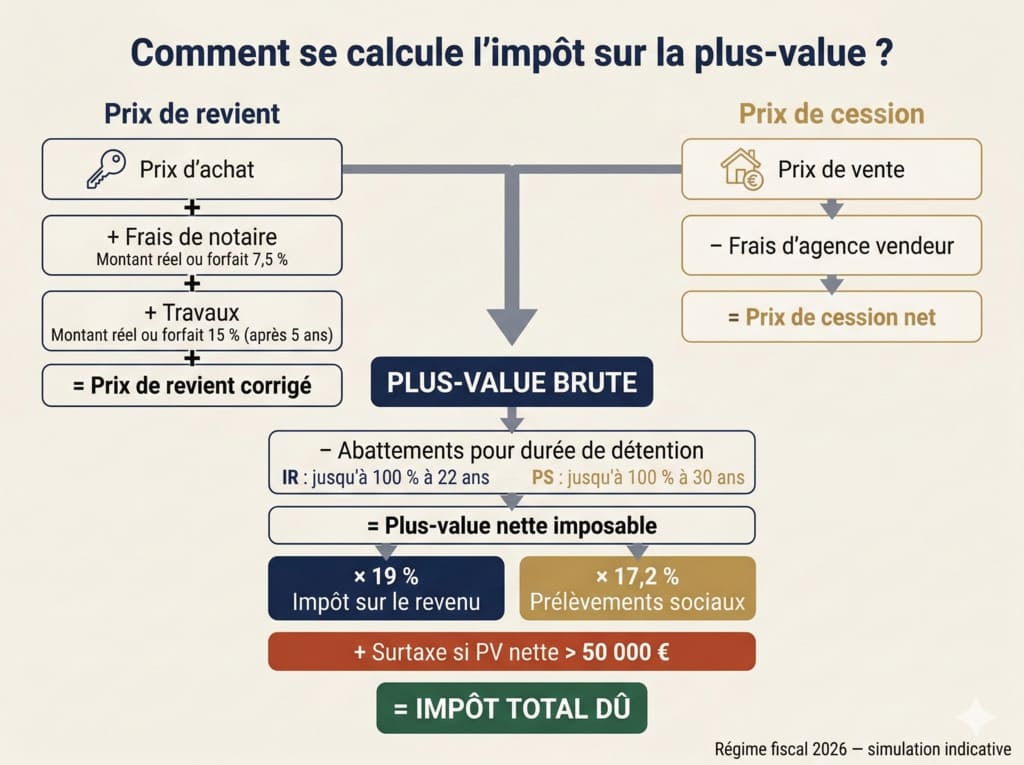
Le prix de revient corrigé
Le prix de revient se calcule ainsi :
Prix d’achat + frais d’acquisition + travaux
Les frais d’acquisition correspondent aux frais de notaire et droits d’enregistrement payés lors de l’achat. Vous pouvez retenir le montant réel si vous avez conservé les justificatifs, ou appliquer un forfait légal de 7,5 % du prix d’achat. Ce forfait est souvent plus avantageux, car les frais réels tournent en général autour de 7 à 8 %.
Les travaux peuvent également être déduits, à condition qu’ils aient été réalisés par une entreprise (pas vous-même) et qu’ils correspondent à des travaux de construction, reconstruction, agrandissement ou amélioration — pas à de l’entretien courant. Ici aussi, un forfait s’applique : 15 % du prix d’achat, mais uniquement si vous détenez le bien depuis plus de 5 ans. Ce forfait est retenu automatiquement si vos travaux réels sont inférieurs à ce montant.
Exemple concret :
Vous avez acheté un appartement 220 000 € en 2012. Vous le vendez 340 000 € en 2025, après 13 ans de détention. Vous avez réalisé 18 000 € de travaux (avec factures).
| Élément | Montant |
|---|---|
| Prix d’achat | 220 000 € |
| Frais d’acquisition (forfait 7,5 %) | 16 500 € |
| Travaux (forfait 15 % = 33 000 €, supérieur aux 18 000 € réels) | 33 000 € |
| Prix de revient corrigé | 269 500 € |
| Prix de vente | 340 000 € |
| Plus-value brute | 70 500 € |
Sans le forfait travaux, la plus-value brute aurait été de 85 500 €. La différence est directement taxée.
Du côté du prix de cession
Si vous payez vous-même les frais d’agence (ce qui est le cas en mandat vendeur), ces frais viennent en déduction du prix de vente. Une agence qui vous facture 14 000 € réduit d’autant la base de calcul.
2. Le double calcul IR / prélèvements sociaux
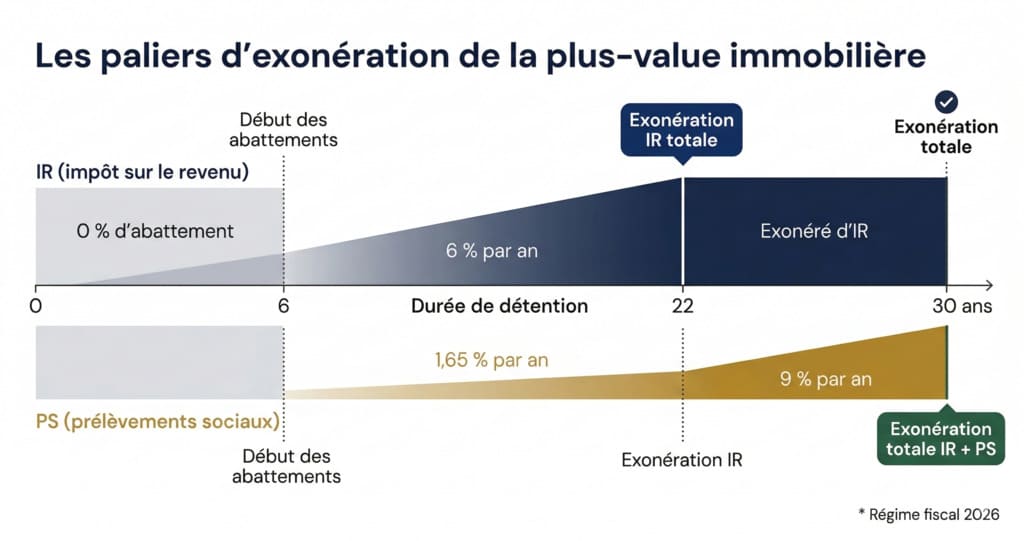
C’est le point que presque tous les articles sur la plus-value immobilière simplifient à tort. On lit souvent que le taux global est de 36,2 % (19 % d’impôt sur le revenu + 17,2 % de prélèvements sociaux). C’est exact pour une vente réalisée dans les 5 ans suivant l’achat. Mais après, les abattements s’appliquent — et ils ne sont pas identiques pour les deux composantes.
Le tableau des abattements
| Durée de détention | Abattement IR (19 %) | Abattement PS (17,2 %) |
|---|---|---|
| Moins de 6 ans | 0 % | 0 % |
| De 6 à 21 ans | 6 % par an | 1,65 % par an |
| 22e année | 4 % (exonération totale IR) | 1,60 % |
| De 23 à 29 ans | Exonéré | 9 % par an |
| 30 ans et plus | Exonéré | Exonéré |
Ce décalage entre les deux lignes a une conséquence pratique importante : à partir de 22 ans de détention, vous ne payez plus d’impôt sur le revenu, mais vous restez redevable des prélèvements sociaux jusqu’à 30 ans. L’exonération totale n’intervient qu’après 30 ans pleins de détention.
Ce que cela change dans les chiffres
Reprenons notre exemple (plus-value brute de 70 500 €), avec 13 ans de détention.
| Calcul IR | Calcul PS | |
|---|---|---|
| Abattement applicable | (13 — 5) × 6 % = 48 % | (13 — 5) × 1,65 % = 13,2 % |
| Plus-value après abattement | 36 660 € | 61 194 € |
| Taux applicable | 19 % | 17,2 % |
| Impôt dû | 6 965 € | 10 525 € |
Total : 17 490 € — soit un taux effectif de 24,8 %, très différent des 36,2 % qu’on cite souvent.
3. La surtaxe sur les hautes plus-values
Peu mentionnée dans les guides grand public, la surtaxe s’applique dès que la plus-value nette dépasse 50 000 €. Elle se calcule sur la plus-value après abattement IR — et s’ajoute au calcul précédent.
| Plus-value nette (après abattement IR) | Taux de surtaxe |
|---|---|
| Jusqu’à 50 000 € | 0 % |
| De 50 001 à 100 000 € | 2 % |
| De 100 001 à 150 000 € | 3 % |
| De 150 001 à 200 000 € | 4 % |
| De 200 001 à 250 000 € | 5 % |
| Plus de 250 000 € | 6 % |
Exemple : une plus-value nette de 120 000 € entraîne une surtaxe de 3 600 € (3 %), qui s’ajoute aux 22 800 € d’IR. Un vendeur qui ne connaît pas cette règle reçoit une facture notariale supérieure de 3 600 € à ses prévisions.
Notre simulateur intègre automatiquement cette surtaxe dans le total affiché.
4. Les exonérations qui s’appliquent réellement
Il existe une dizaine de cas d’exonération dans le code général des impôts. En pratique, six d’entre eux concernent la grande majorité des vendeurs.
Résidence principale — exonération totale
C’est l’exonération la plus connue, et elle est totale : aucun impôt sur la plus-value, quelle que soit la durée de détention ou le montant du gain. Mais la définition de “résidence principale” est plus stricte qu’on ne le pense.
Le bien doit constituer votre résidence effective et habituelle au jour de la cession. Si vous avez déménagé avant de vendre, l’administration fiscale tolère un délai raisonnable pour mettre le bien en vente — en général moins d’un an. Au-delà, l’exonération peut être remise en cause. En cas de divorce avec attribution du bien à l’un des conjoints, l’autre conserve le bénéfice de l’exonération à condition que le bien ait constitué sa résidence principale jusqu’à l’événement familial.
Détention de 30 ans et plus
L’exonération totale s’applique automatiquement. Pas de démarche particulière, le notaire le constate.
Première cession hors résidence principale
Si vous vendez pour la première fois un bien autre que votre résidence principale, vous pouvez être exonéré à condition de ne pas avoir été propriétaire de votre résidence principale au cours des 4 années précédant la vente, et de réemployer le produit de la cession dans l’achat ou la construction de votre résidence principale dans les 24 mois.
Réinvestissement dans la résidence principale
Même logique que ci-dessus : si le produit de la vente est intégralement remployé pour acquérir ou construire la résidence principale dans les 24 mois, l’exonération s’applique. Le délai est strict — une signature tardive peut faire perdre le bénéfice.
Vente dont le prix est inférieur à 15 000 €
Pour les biens de faible valeur (cave, parking, terrain de petite surface), l’exonération est automatique sous ce seuil. Il s’applique par bien et par vendeur en cas d’indivision.
Retraités et invalides sous conditions de revenus
Les titulaires de l’allocation de solidarité aux personnes âgées ou de l’allocation adulte handicapé, ainsi que les retraités dont le revenu fiscal de référence ne dépasse pas certains plafonds, peuvent bénéficier d’une exonération totale. Les plafonds sont révisés chaque année.
5. Les frais déductibles que les vendeurs oublient
Réduire la base imposable, c’est l’un des rares leviers disponibles avant la vente. Au-delà des frais de notaire et des travaux déjà mentionnés, plusieurs postes sont régulièrement omis.
Du côté de l’acquisition :
- Les frais d’agence payés à l’achat (si vous les avez supportés en tant qu’acquéreur)
- Les honoraires de diagnostics techniques obligatoires réalisés avant la vente à l’époque de l’achat
- Les frais de bornage si le bien est un terrain
Du côté de la cession :
- Les frais d’agence si vous les prenez à votre charge (mandat vendeur)
- Les frais de mainlevée d’hypothèque ou de remboursement anticipé de prêt dans certains cas
Un point de vigilance pour les propriétaires bailleurs : si vous avez déjà déduit des travaux de vos revenus fonciers (régime réel), ces mêmes travaux ne peuvent pas venir en déduction de la plus-value. C’est une règle peu connue qui génère des erreurs de calcul dans les simulations faites sans notaire.
6. Faut-il vendre maintenant ou attendre ?
C’est la question que beaucoup de propriétaires se posent sans avoir les chiffres pour y répondre. Le graphique de notre simulateur y répond directement : il affiche, pour chaque année entre aujourd’hui et 35 ans de détention, le montant d’impôt total et le prix net vendeur après fiscalité.
Comment lire le graphique
Trois moments clés apparaissent toujours clairement sur la courbe :
- 6 ans : début des abattements. L’impôt commence à baisser.
- 22 ans : exonération IR totale. La barre rouge chute fortement.
- 30 ans : exonération totale. L’impôt tombe à zéro.
Entre ces paliers, la progression est linéaire. Un propriétaire à 20 ans de détention qui attend 2 ans de plus gagne l’exonération IR complète — une économie de plusieurs milliers d’euros selon le montant de la plus-value.
Un exemple de raisonnement
Vous détenez un bien depuis 18 ans. Votre plus-value brute est de 100 000 €. Voici ce que donne le calcul selon la date de vente :
| Année de vente | Abattement IR | Abattement PS | Impôt total estimé |
|---|---|---|---|
| Dans 0 an (18 ans) | 78 % | 21,45 % | ~8 400 € |
| Dans 2 ans (20 ans) | 90 % | 24,75 % | ~5 600 € |
| Dans 4 ans (22 ans) | 100 % | 27,35 % | ~3 200 € |
| Dans 12 ans (30 ans) | 100 % | 100 % | 0 € |
Attendre 4 ans représente ici une économie de 5 200 € par rapport à une vente immédiate. Le simulateur vous donne ce chiffre en quelques secondes pour votre situation réelle.
7. Le rôle du notaire : qui fait quoi
Un point pratique que beaucoup ignorent : vous ne recevrez pas le prix de vente en totalité. Le notaire prélève l’impôt directement sur le prix et le verse à l’administration fiscale dans le mois qui suit l’acte. Ce qu’on appelle le “prix net vendeur” dans le simulateur correspond à ce que vous encaissez réellement.
Du côté des formalités déclaratives, le notaire établit la déclaration de plus-value (formulaire 2048-IMM) et effectue le paiement. Vous n’avez pas à le faire vous-même.
Une obligation subsiste côté vendeur : reporter le montant de la plus-value sur votre déclaration de revenus annuelle (case 3VZ pour les cessions de biens autres que des terrains à bâtir). Ce report n’entraîne pas une double imposition — il influe uniquement sur votre revenu fiscal de référence, qui sert de base à d’autres calculs (taux de prélèvement à la source, droits à certaines aides).
8. Les quatre erreurs les plus courantes avant la vente
Ne pas réclamer le forfait travaux
Après 5 ans de détention, le forfait de 15 % du prix d’achat s’applique même si vous n’avez aucun justificatif de travaux. Beaucoup de vendeurs ne le demandent pas par méconnaissance, ou parce qu’ils pensent que leurs travaux ont été trop modestes pour que ça vaille la peine. Le calcul vaut toujours le coup : sur un bien acheté 200 000 €, le forfait représente 30 000 € de déduction supplémentaire.
Confondre résidence principale et usage mixte
Un bien qui vous sert à la fois de résidence principale et de bureau, ou que vous avez partiellement mis en location saisonnière, perd l’exonération résidence principale en proportion. L’administration peut recalculer l’exonération au prorata de la surface ou de la durée d’utilisation professionnelle.
Oublier le délai de réemploi
Les exonérations liées au réinvestissement dans la résidence principale exigent que l’acte authentique d’achat soit signé dans les 24 mois suivant la vente. Un compromis signé ne suffit pas. Dépasser ce délai d’un seul jour peut faire perdre l’exonération totale.
Croire que le report en déclaration est facultatif
Le report de la plus-value en case 3VZ est obligatoire, même si l’impôt a déjà été payé par le notaire. Une omission peut déclencher une demande de justification de l’administration, voire une pénalité.
Calculateur de plus-value immobilière
Le montant d’impôt que vous allez payer dépend de quatre variables que vous maîtrisez : le prix de vente, les frais et travaux déductibles, la date de cession, et votre situation personnelle. Avant de fixer votre prix ou de choisir votre calendrier, lancez une simulation avec les chiffres réels de votre bien.
Simulez votre plus-value
immobilière
Estimez l’impôt dû lors de la revente d’un bien, selon votre durée de détention et votre situation personnelle.
Le graphique simule l’impôt total (IR + PS + surtaxe) et le prix net vendeur pour chaque année à partir de la date d’acquisition saisie.
Les paliers d’exonération à 22 ans (IR) et 30 ans (exonération totale) apparaissent clairement.
Elle ne se substitue pas à un conseil notarial ou fiscal. Les cas SCI, démembrement et non-résidents ne sont pas couverts.
Le calculateur ci-dessus vous donne en quelques secondes le total impôt, le prix net vendeur réel, et l’évolution de votre situation sur les 35 prochaines années.
Simulation fournie à titre indicatif sur la base du régime fiscal en vigueur au 1er janvier 2026. Elle ne se substitue pas à un conseil notarial ou fiscal. Les situations particulières (SCI, non-résidents, démembrement) nécessitent un accompagnement spécifique.


