Vendre un bien acheté avec un prêt à taux zéro n’est pas interdit, mais ça ne s’improvise pas non plus. Entre le remboursement du capital restant dû, la déclaration obligatoire à la banque et la possibilité de transférer le prêt sur un nouveau logement, les règles sont précises. Mal anticipées, elles peuvent coûter cher ou faire capoter une opération immobilière. Ce guide détaille concrètement les quatre points à maîtriser pour vendre dans les meilleures conditions.
Sommaire
Peut-on vendre avec un PTZ ? Les règles essentielles
Pas de délai minimum de revente
C’est la première question qui revient : faut-il attendre avant de vendre ? La réponse est non. Vous êtes libre de vendre à tout moment, sous réserve de solder le prêt ou d’obtenir un transfert. Aucun texte n’impose de durée minimale de détention avant une revente.
Ce qui compte, ce n’est pas le moment où vous vendez, mais la façon dont vous soldez le PTZ au moment de la transaction.
L’obligation de rembourser le capital restant dû
Pour pouvoir vendre le logement acheté avec un PTZ, vous devez rembourser intégralement le capital restant dû, au plus tard lors de l’inscription de la vente aux services de la publicité foncière.
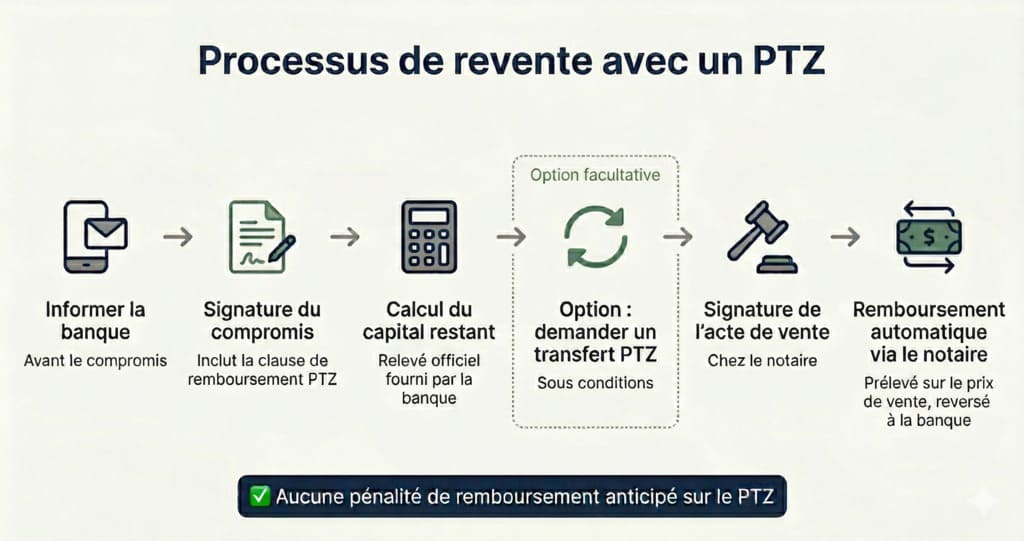
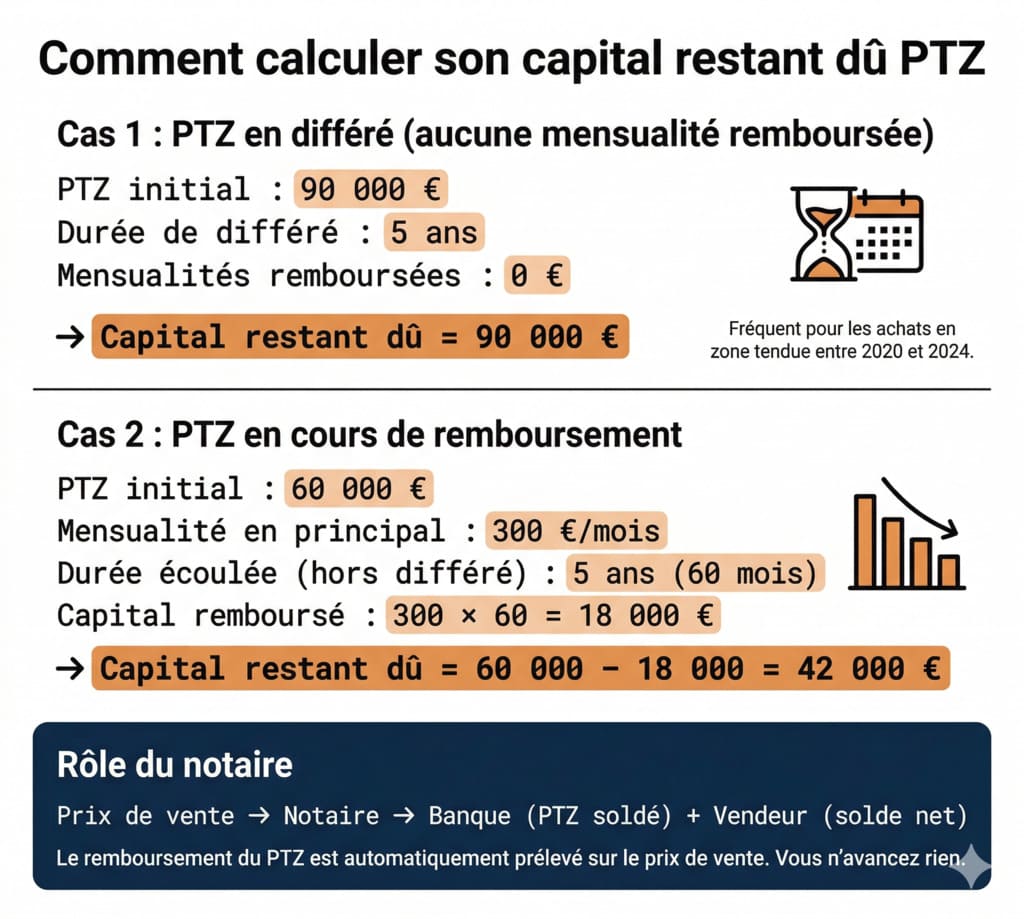
Concrètement, c’est le notaire qui s’en charge : il prélève le montant du capital restant dû sur le prix de vente le jour de la signature et le reverse directement à la banque. Vous n’avez aucune avance de trésorerie à prévoir.
Bonne nouvelle sur ce point : le PTZ est exonéré de pénalités de remboursement anticipé. Vous ne remboursez que le capital net que vous avez emprunté, sans frais supplémentaires.
Déclaration obligatoire à la banque
La vente doit être déclarée à la banque qui vous a octroyé le PTZ avant la signature de l’acte de vente chez le notaire. Ce n’est pas une formalité optionnelle. Ne pas informer sa banque expose à un remboursement immédiat et au risque de perdre la possibilité de transfert (voir astuce n°2).
Astuce n°1 : calculer précisément votre capital restant dû
Avant de fixer un prix de vente ou de signer un compromis, il faut savoir exactement combien il reste à rembourser sur le PTZ. C’est le point de départ de tout le reste.
Comment fonctionne le calcul
Le PTZ ne porte pas d’intérêts, ce qui simplifie le calcul. Vous ne remboursez que le capital net que vous avez emprunté. Le capital restant dû correspond au montant initial du PTZ moins les mensualités en principal déjà versées.
Attention à la période de différé : si vous avez bénéficié d’une période pendant laquelle vous ne remboursiez pas le PTZ (différé total), alors le capital restant dû est égal au capital initial. Rien n’a été amorti.
Formule simplifiée :
Capital restant dû = Capital initial PTZ − (mensualités versées × durée écoulée hors différé)
Votre banque peut vous fournir ce chiffre exact sur simple demande, par écrit ou depuis votre espace client en ligne.
Outils pour simuler
Deux outils sont utiles pour anticiper ce calcul avant même de contacter votre banque :
- Jestimo propose un simulateur de financement qui intègre le PTZ dans un plan global, utile pour estimer le produit net vendeur après remboursement.
- Vilogi permet de modéliser différents scénarios d’achat-revente, y compris le cas du transfert PTZ.
Ces outils ne remplacent pas le relevé officiel de votre banque, mais ils donnent une base solide pour préparer une négociation ou un compromis.
Cas pratique : exemple en Île-de-France
Prenons un couple ayant acheté en 2021 un appartement neuf à Cergy (Val-d’Oise) avec un PTZ de 90 000 €, sur 25 ans, avec 5 ans de différé. En 2026, soit 5 ans après l’octroi, ils n’ont encore remboursé aucune mensualité de capital : leur capital restant dû PTZ est donc de 90 000 €. Ce montant sera prélevé sur le prix de vente par le notaire.
Si leur bien se vend 280 000 € avec un prêt principal restant dû de 150 000 €, le produit net après remboursement total (PTZ + prêt principal) est de 40 000 €, avant frais d’agence.
Astuce n°2 : transférer votre PTZ sur un nouveau logement
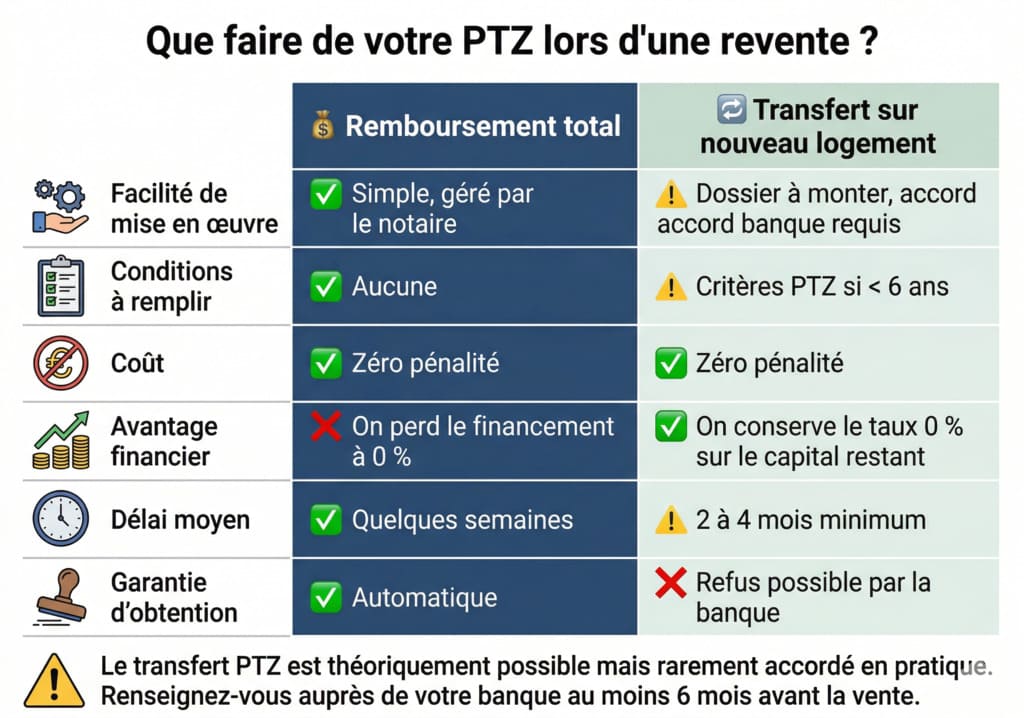
Rembourser le PTZ n’est pas la seule option. Il est possible de le transférer sur un nouveau bien, ce qui permet de continuer à profiter de ce financement à 0 % sans perdre les avantages acquis.
Conditions du transfert
Le transfert ne concerne que le capital restant dû. Vous continuez à rembourser le PTZ de la même manière qu’auparavant, et vous pouvez utiliser les fonds pour acheter ou construire votre nouvelle résidence principale.
La règle clé : si ce transfert a lieu avant 6 ans, votre futur logement doit lui aussi respecter les critères d’éligibilité du PTZ en vigueur (zone, type de bien neuf ou ancien avec travaux, plafonds de ressources). Après 6 ans, la seule condition est d’acheter ou de faire construire une nouvelle résidence principale.
À noter : le PTZ ne peut pas être transféré d’un établissement à un autre. Il doit rester dans la banque prêteuse.
Avantages et limitations
L’avantage est réel : en transférant le PTZ plutôt qu’en le remboursant, vous conservez une ligne de financement sans intérêts sur votre prochain achat. Pour un capital restant dû de 60 000 à 90 000 €, l’économie en intérêts sur la durée restante peut atteindre plusieurs milliers d’euros selon le montage.
Mais le transfert comporte des limites. L’accord de transfert n’est jamais garanti. Cela demande de l’anticipation et une bonne communication avec votre conseiller. L’article D31-10–6 du Code de la construction et de l’habitation précise que l’établissement de crédit peut refuser le transfert s’il a pour effet de dégrader significativement le niveau de garantie dont il dispose.
En pratique, le transfert du PTZ est théoriquement possible, mais il n’est pas automatique et est très rarement mis en pratique.
Délai et démarches
Notre conseil ? Anticipez cette démarche avec votre expert crédit au moins 6 mois avant votre projet de revente.
Les étapes à suivre :
- Informer la banque de votre intention de vendre avant la signature du compromis
- Demander une étude de faisabilité du transfert
- Constituer un nouveau dossier de prêt avec les justificatifs du nouveau projet (si transfert dans les 6 ans)
- Obtenir l’accord écrit de la banque
- Finaliser la vente et l’achat simultanément, en coordination avec le notaire
Astuce n°3 : optimiser le prix de vente
Intégrer le PTZ dans votre calcul de produit net vendeur
Beaucoup de propriétaires négligent un réflexe pourtant simple : calculer leur produit net vendeur en tenant compte du remboursement du PTZ avant de fixer un prix. Or, ce capital restant dû peut peser lourd dans l’équation, surtout pour des PTZ récents encore en phase de différé.
Le raisonnement est le suivant : si vous vendez 300 000 €, mais qu’il reste 90 000 € de PTZ et 160 000 € de prêt principal, votre produit net avant frais d’agence est de 50 000 €. Ajouter les frais d’agence (disons 5 % soit 15 000 €) ramène ce net à 35 000 €. C’est ce chiffre qui doit guider votre décision, pas le prix affiché.
Impact sur l’attractivité du bien pour l’acheteur
Du côté de l’acheteur, un bien financé par PTZ ne présente aucun inconvénient particulier. L’acheteur n’a pas à prendre en charge le PTZ du vendeur, il est soldé avant la transaction. Il achète un bien comme n’importe quel autre.
En revanche, si vous envisagez une revente rapide (moins de 2 ans après achat), attention à la plus-value. Même si le PTZ lui-même n’implique pas de contraintes fiscales spécifiques à ce titre, les règles habituelles d’imposition des plus-values immobilières s’appliquent.
Stratégie de pricing
Pour un bien en zone tendue (Paris, petite couronne, grandes métropoles), l’état du marché prévaut sur le fait qu’il ait été financé par PTZ. En zone détendue, où les PTZ ont souvent financé des logements anciens avec travaux, le pricing doit intégrer le coût des travaux réalisés depuis l’achat, qui peuvent avoir significativement valorisé le bien.
L’outil d’estimation Jestimo permet d’estimer la valeur actuelle du bien en croisant les données de marché locales, ce qui donne une base saine pour ne pas sous-évaluer ni surestimer.
Astuce n°4 : gérer les obligations légales sans erreur
Déclaration à la banque : ne pas attendre le dernier moment
La vente doit être déclarée à la banque avant la signature de l’acte de vente chez le notaire. En pratique, il vaut mieux agir dès la signature du compromis de vente, voire avant. Cela laisse le temps à la banque de calculer le capital restant dû exact, de préparer le remboursement et, le cas échéant, d’instruire une demande de transfert.
Remboursement avant la signature : rôle du notaire
Dans la plupart des cas, le produit de la vente permet de solder l’ensemble du crédit immobilier, montant restant dû du PTZ inclus. Le notaire gère ce flux directement : il retient les sommes dues et les reverse à la banque. Vous n’avez pas à effectuer de virement avant la vente.
La seule situation délicate : si le prix de vente ne couvre pas la totalité des prêts (vente à perte). Dans ce cas, il faut obtenir l’accord de la banque pour une mainlevée avec remboursement partiel, ce qui alourdit la procédure.
Conséquences sur un futur PTZ
C’est le point que beaucoup oublient. Après la revente, vous n’êtes plus considéré comme primo-accédant. Vous ne pouvez donc pas bénéficier d’un nouveau PTZ pour votre prochaine acquisition. Pour solliciter un nouveau PTZ, il faudrait attendre deux ans sans être propriétaire de sa résidence principale, et répondre de nouveau à toutes les conditions d’éligibilité.
Il existe des exceptions : situation de handicap ou d’invalidité, catastrophe naturelle ou technologique rendant le logement inhabitable.
Questions fréquentes (FAQ)
Puis-je vendre avant 5 ans ?
Oui, sans contrainte légale de durée. La vente peut intervenir dès le lendemain de l’achat si nécessaire. Le seul impératif est de rembourser le capital restant dû (ou d’obtenir un transfert) et de déclarer la vente à la banque. En revanche, vendre très tôt implique souvent un capital restant dû élevé, voire égal au capital initial si le PTZ était encore en différé.
Que se passe-t-il si je ne rembourse pas le PTZ lors de la vente ?
C’est le rôle du notaire de s’y assurer : le remboursement est consubstantiel à la signature de l’acte authentique. Il est techniquement impossible de “passer entre les mailles” car l’inscription à la publicité foncière ne se fait pas sans que les créanciers hypothécaires aient été désintéressés. Mais si une donation ou mutation n’est pas déclarée à la banque, celle-ci peut exiger le remboursement immédiat du capital et se retourner contre l’emprunteur.
Le PTZ affecte-t-il la vente du côté de l’acheteur ?
Non. L’acheteur ne “reprend” pas le PTZ du vendeur. Il ne voit pas la différence entre un bien ayant été financé par PTZ ou par un crédit classique. C’est une dette personnelle du vendeur, soldée par le notaire avant transfert de propriété. L’acheteur peut lui-même, s’il est primo-accédant et répond aux conditions de ressources, solliciter un PTZ pour financer son achat, à condition que le bien soit éligible (neuf ou ancien avec travaux en zone B2/C).
Puis-je louer mon logement PTZ avant de le vendre ?
Conserver le logement acquis avec un PTZ pour le louer reste envisageable, mais sous conditions strictes : plafonds de loyer, plafonds de ressources des locataires, bail limité à 6 ans. La location n’est permise que si votre déménagement est contraint (mobilité professionnelle à plus de 50 km, divorce, chômage de plus d’un an, etc.). En dehors de ces situations, louer un logement acquis via PTZ vous expose à un remboursement anticipé forcé.
Ce qu’il faut retenir
Vendre avec un PTZ tient en quatre points : connaître son capital restant dû avant de signer quoi que ce soit, prévenir la banque le plus tôt possible, vérifier si un transfert PTZ est envisageable sur le prochain achat, et intégrer ce remboursement dans le calcul du produit net vendeur.
La règle des 6 ans est la charnière principale du dispositif : avant ce délai, un transfert éventuel est soumis à toutes les conditions d’éligibilité du PTZ ; après, seule la condition de résidence principale subsiste. Dans les deux cas, l’accord de la banque reste nécessaire.
Simulez votre situation avec Jestimo ou Vilogi pour obtenir une estimation précise de votre capital restant dû, de votre produit net vendeur et de la faisabilité d’un transfert PTZ avant d’aller plus loin dans votre projet.
Sources : Service-Public.fr — PTZ en cas de revente · Économie.gouv.fr — PTZ 2025 · Code de la construction et de l’habitation, article D31-10–6