Tapez achat appartement Pierre & Vacances avis dans Google et vous tombez sur deux catégories d’articles. D’un côté, des contenus quasi promotionnels qui listent les avantages fiscaux et concluent que c’est une excellente idée. De l’autre, des témoignages de propriétaires déçus qui n’avaient manifestement pas lu leur bail avant de signer. La vérité se situe ailleurs : ce type d’investissement peut parfaitement tenir la route, mais seulement si vous comprenez exactement ce que vous achetez.
Ce n’est pas un appartement ordinaire. C’est un montage d’exploitation touristique dans lequel vous détenez les murs.
Sommaire
Ce que vous achetez vraiment
Quand un commercial Pierre & Vacances vous présente un programme, il met en avant la vue sur les pistes, le taux d’occupation et la récupération de TVA. Ce qu’il mentionne moins clairement, c’est la nature juridique du produit.
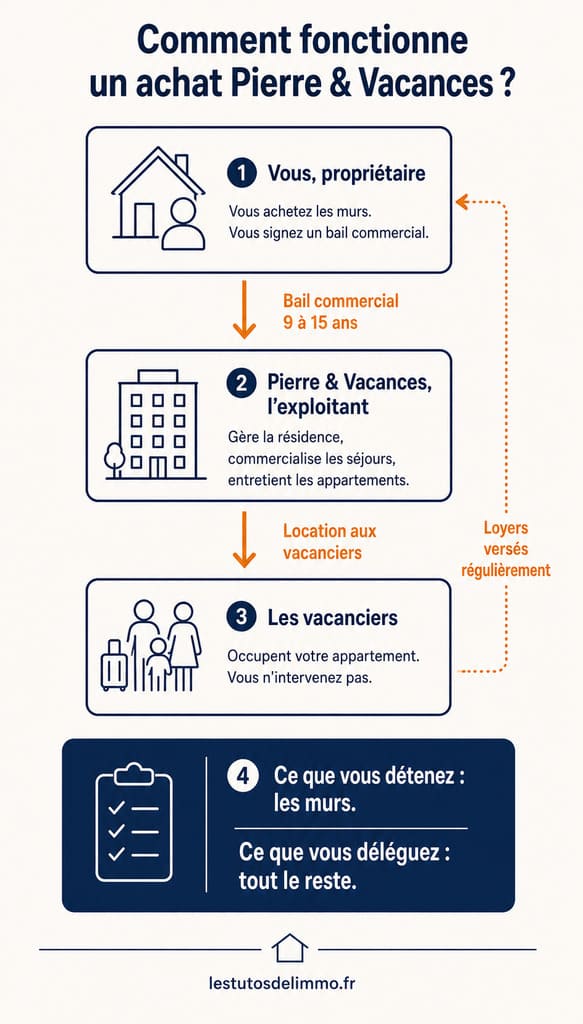
Un appartement en résidence Pierre & Vacances est défini par le Code du tourisme comme un logement meublé intégré à une résidence de tourisme classée. Cela change tout. Vous n’êtes pas dans le schéma d’un bail d’habitation classique. Vous signez un bail commercial avec l’exploitant, qui dure en général entre 9 et 15 ans. Durant cette période, c’est Pierre & Vacances qui loue votre appartement à des vacanciers, l’entretient et en assure la gestion quotidienne. En échange, il vous verse des loyers réguliers, qu’il y ait ou non des clients dans le lit.
Ce que vous achetez, concrètement, c’est une place dans un système d’exploitation centralisé. La valeur de votre bien dépend autant des clauses de votre contrat que des murs eux-mêmes.
Les avantages réels, sans exagération
La gestion entièrement déléguée
C’est l’argument le plus solide du modèle. Aucune recherche de locataire, aucune gestion des impayés, aucun appel le dimanche soir pour un robinet qui fuit. Pierre & Vacances prend en charge la commercialisation, l’accueil des vacanciers, l’entretien courant et les réparations. Pour un investisseur qui ne veut pas transformer son placement en second métier, c’est un vrai avantage.
La fiscalité LMNP
L’achat dans une résidence de tourisme donne accès au statut de Loueur Meublé Non Professionnel. Au régime réel, vous pouvez amortir le bien et le mobilier, ce qui réduit très significativement l’imposition sur les loyers perçus, parfois jusqu’à zéro pendant plusieurs années. Pour un bien neuf, la récupération de la TVA à 20 % sur le prix d’achat est également possible, sous réserve de conserver le bien et de le maintenir en location pendant au moins 20 ans.
Le rendement brut
Les taux de rendement annoncés oscillent entre 4 % et 6 % selon l’emplacement, la gamme de résidence et la surface. En comparaison avec un appartement loué en direct dans une ville touristique, c’est compétitif, surtout quand on intègre l’absence de frais de gestion locative habituels (qui représentent en moyenne 8 à 12 % des loyers en agence classique).
Les angles morts que les commerciaux évitent
La revente : le vrai problème
C’est le point le plus souvent sous-estimé. Quand vous voudrez vendre votre appartement Pierre & Vacances, vous ne pourrez pas le proposer à n’importe quel acheteur. Le bail commercial en cours le rend peu attractif pour quelqu’un qui veut y habiter ou en faire sa résidence secondaire. Votre marché se réduit aux investisseurs, ce qui mécaniquement comprime les prix et allonge les délais de vente.
Si le bail arrive à échéance et que Pierre & Vacances ne le renouvelle pas dans les mêmes conditions, la valeur du bien peut chuter brutalement. Certains propriétaires ont vécu cette situation après 2020, quand le groupe a renégocié ses baux à la baisse dans le cadre de sa restructuration financière.
Avant d’acheter, posez-vous cette question : si vous deviez revendre dans 5 ans, à qui et à quel prix ?
Les frais que personne ne liste vraiment
Le loyer garanti affiché dans la plaquette n’est pas ce que vous percevrez net.
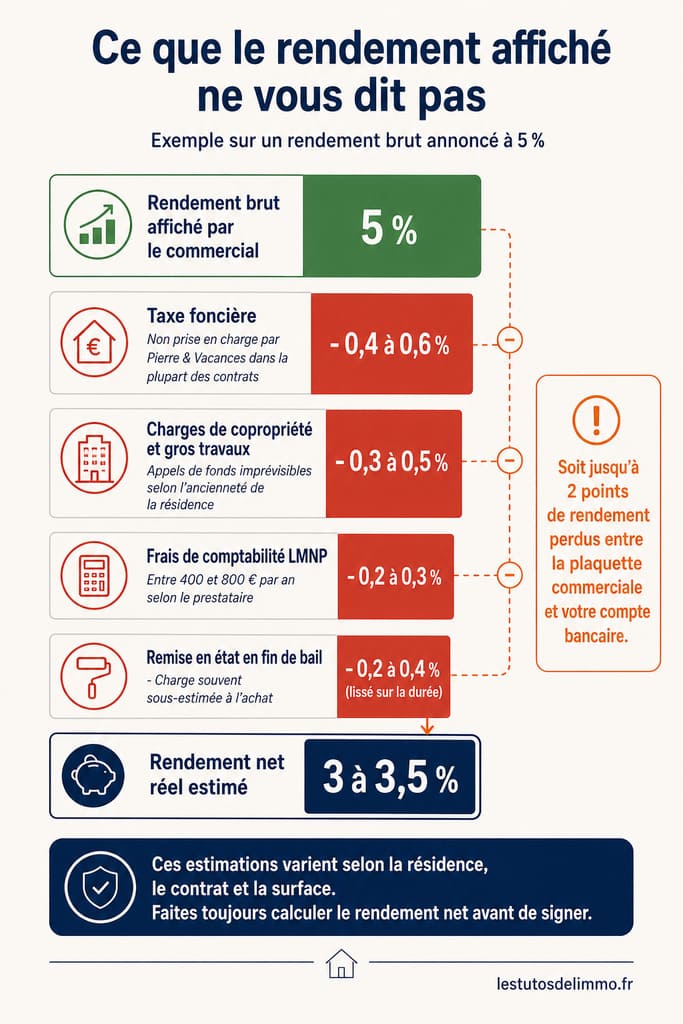
Il faut en déduire :
- La taxe foncière (non prise en charge par Pierre & Vacances dans la plupart des contrats)
- Les charges de copropriété, notamment les appels de fonds pour gros travaux
- Les frais de comptabilité LMNP (entre 400 et 800 € par an en général)
- Les éventuels travaux de remise en état à la fin du bail
Ces postes peuvent facilement représenter 1 à 2 points de rendement en moins sur votre taux brut.
La rigidité d’utilisation personnelle
Vous êtes propriétaire, mais vous ne pouvez pas aller dans votre appartement quand vous en avez envie. L’usage personnel est encadré par le bail et limité à certaines semaines, souvent les moins demandées. Les périodes de vacances scolaires de juillet-août ou de février en montagne sont en général hors de portée, ou soumises à un système de points qui oblige à réserver très longtemps à l’avance. Les propriétaires qui ont acheté en imaginant un pied-à-terre à la montagne sont parfois les plus déçus.
La dépendance à un seul exploitant
Si Pierre & Vacances connaît des difficultés financières, si une résidence est mal gérée, ou si le groupe décide de fermer un site, vous êtes exposé directement. Le loyer garanti n’est aussi solide que la santé de celui qui le garantit.
La situation financière du groupe : ce que l’investisseur doit savoir
C’est un point rarement abordé dans les articles sur ce sujet, alors qu’il conditionne directement la sécurité de votre placement.
Pierre & Vacances a traversé une restructuration financière majeure entre 2020 et 2022, avec une recapitalisation et une renégociation de l’ensemble de ses baux propriétaires. Le groupe a essuyé des pertes importantes pendant plusieurs exercices consécutifs.
La trajectoire s’est depuis redressée. L’exercice 2023/2024 a marqué le retour à la rentabilité nette pour la première fois depuis 13 ans, avec un bénéfice de 29 millions d’euros. En 2024/2025, ce bénéfice est monté à 40,6 millions d’euros, soit une progression de 41 % sur un an. L’EBITDA ajusté a atteint 181,1 millions d’euros, dépassant les prévisions initiales. Le taux d’occupation moyen des résidences s’établit à 74,1 %.
Le groupe a remboursé par anticipation, en juillet 2024, 303 millions d’euros de dette réinstallée lors de la restructuration, et affiche désormais une trésorerie nette positive de 45,4 millions d’euros.
Mais un élément mérite attention : le 18 juin 2025, le conseil d’administration a annoncé l’ouverture d’une revue des options stratégiques du groupe. Les actionnaires majoritaires, entrés au capital lors de la restructuration (les fonds Alcentra et Fidera), pourraient envisager une sortie, ce qui peut impliquer une cession ou une mise en bourse. L’avenir du groupe à moyen terme reste donc à surveiller, même si les fondamentaux opérationnels sont aujourd’hui solides.
À qui cet investissement convient vraiment
Il y a trois profils typiques d’acheteurs, et les résultats divergent nettement selon lequel vous êtes.
| Profil | Objectif | Horizon | Verdict |
|---|---|---|---|
| 🟢 Investisseur passif | Revenus réguliers, zéro gestion | 10 à 15 ans | Adapté, à condition de bien lire le bail |
| 🟡 Propriétaire-vacancier | Combiner rendement et usage personnel | Variable | Mitigé : les restrictions d’usage déçoivent souvent |
| 🔴 Chercheur de performance | Rendement élevé ou plus-value rapide | Court terme | Mal adapté : liquidité faible, revente incertaine |
Le profil Propriétaire-vacancier mérite qu’on s’y arrête. L’idée de combiner investissement et pied-à-terre pour les vacances est séduisante sur le papier, mais la réalité des restrictions d’usage personnel refroidit souvent l’enthousiasme dans les premières années. Si cet usage personnel compte beaucoup pour vous, négociez-le noir sur blanc avant de signer, et vérifiez les conditions précises sur les semaines disponibles.
Cinq critères pour choisir un bon programme
Si vous avez décidé d’aller plus loin, voici ce qui doit guider votre analyse, dans l’ordre.
1. L’emplacement avant tout
Les résidences situées dans des zones à double saisonnalité (bord de mer avec une saison estivale, mais aussi un arrière-saison actif) ou à accès facile depuis une grande métropole résistent mieux aux baisses de fréquentation. Une résidence mono-saison en station de ski fermée de mai à octobre est structurellement plus fragile.
2. La surface
Les studios et deux-pièces de 30 à 45 m² affichent le meilleur rapport entre coût d’acquisition et rendement locatif. Les grandes surfaces attirent les familles, mais nécessitent un ticket d’entrée plus élevé pour une rentabilité souvent équivalente.
3. L’état de la résidence
Une résidence récente ou fraîchement rénovée vous protège des charges de gros travaux sur les premières années du bail. Demandez systématiquement le plan pluriannuel de travaux de copropriété avant de signer.
4. Le bail, clause par clause
C’est le document le plus important, et le moins souvent lu correctement. Vérifiez le montant du loyer garanti (ou sa formule de calcul si variable), les conditions de renouvellement, les clauses permettant à Pierre & Vacances de renégocier à la baisse, et les modalités d’usage personnel.
5. Le prix d’entrée
Un prix d’achat surévalué comprime mécaniquement la rentabilité et complique la revente. Comparez avec le prix du marché local hors résidence de tourisme, et appliquez une décote pour tenir compte de la contrainte de liquidité du bail commercial.
Les alternatives à considérer
Avant de signer, trois options méritent une comparaison honnête.
| Option | Rendement potentiel | Contrainte de gestion | Liquidité à la revente | Profil cible |
|---|---|---|---|---|
| Pierre & Vacances | 4 à 6 % brut | Nulle (tout délégué) | Faible (marché investisseurs) | Investisseur passif, long terme |
| Location saisonnière en direct | 6 à 10 % brut | Élevée (ou frais d’agence) | Bonne (bien classique) | Investisseur actif, marché tendu |
| Résidence seniors gérée | 4 à 5 % brut | Nulle | Moyenne | Investisseur cherchant la stabilité |
| Autres opérateurs (Odalys, Belambra…) | 3,5 à 5,5 % brut | Nulle | Faible | Profil identique à Pierre & Vacances |
La location saisonnière en direct via des plateformes comme Airbnb offre une liberté totale et des rendements potentiellement supérieurs sur des marchés tendus. En contrepartie, la gestion est chronophage et les règles locales se durcissent dans beaucoup de villes depuis 2023.
Les résidences seniors gérées (Domitys, Korian, Les Jardins d’Arcadie…) fonctionnent sur un mécanisme similaire à Pierre & Vacances, mais avec une demande structurellement portée par le vieillissement démographique. La saisonnalité est quasi inexistante et les baux souvent plus stables.
Mettre plusieurs programmes en concurrence avant de décider reste la démarche la plus saine.
👉 Pour aller plus loin sur un produit similaire proposé par le même groupe, lisez aussi notre analyse : Acheter un cottage Center Parcs
Questions fréquentes
Peut-on récupérer la TVA sur un achat Pierre & Vacances ?
Oui, sous conditions. Si vous achetez un appartement neuf dans une résidence de tourisme classée proposant au moins trois services para-hôteliers (réception, fourniture de linge, nettoyage, petit-déjeuner…), vous pouvez récupérer la TVA à 20 % sur le prix d’achat. La contrepartie est un engagement de conservation du bien et de maintien en location pendant 20 ans. Si vous vendez avant, vous devrez rembourser la TVA au prorata des années restantes.
Le loyer garanti est-il vraiment garanti ?
Pas de façon absolue. Il est garanti par le bail commercial, ce qui signifie qu’il dépend de la solvabilité de Pierre & Vacances. Si le groupe connaît des difficultés majeures, il peut demander une renégociation judiciaire des baux, comme cela s’est produit entre 2020 et 2022. La garantie contractuelle est solide dans des circonstances normales, mais pas en cas de défaillance de l’exploitant.
Peut-on vendre son appartement Pierre & Vacances avant la fin du bail ?
Oui, rien ne vous en empêche juridiquement. Mais le bail commercial suit le bien : le nouvel acheteur reprend automatiquement les obligations et droits du contrat en cours. Cela réduit le marché à des investisseurs, ce qui peut allonger les délais de vente et peser sur le prix.
Combien de semaines par an peut-on utiliser son appartement ?
Cela dépend du bail. Les contrats Pierre & Vacances incluent en général un mécanisme de “semaines propriétaires”, souvent entre 4 et 8 semaines par an, attribuées via un système de points. Les semaines les plus demandées (vacances scolaires de zones A, B, C en montagne ou en juillet-août en bord de mer) sont les plus difficiles à obtenir. Clarifiez ce point précisément avant de signer.
Le statut LMNP est-il compatible avec un achat Pierre & Vacances ?
Oui, et c’est même l’un des atouts fiscaux du montage. Le bien étant meublé et situé dans une résidence de services, il répond aux critères du statut LMNP. Au régime réel d’imposition, vous pouvez amortir le bien (souvent sur 25 à 30 ans), le mobilier (sur 5 à 10 ans) et déduire les charges, ce qui permet de percevoir des loyers faiblement ou non imposés pendant plusieurs années.
Quelle différence entre les marques du groupe (Pierre & Vacances, Maeva, Villages Nature, Center Parcs) ?
Le groupe Pierre & Vacances-Center Parcs gère plusieurs enseignes aux positionnements distincts :
| Marque | Positionnement | Type de destination | Saisonnalité | Poids dans les profits |
|---|---|---|---|---|
| Pierre & Vacances | Intermédiaire à premium | Mer, montagne, ville | Forte | Significatif |
| Maeva | Entrée de gamme | Résidences souvent anciennes | Forte | Limité |
| Villages Nature Paris | Haut de gamme | Nature périurbaine (77) | Modérée | En croissance |
| Center Parcs | Premium nature | Domaines boisés en Europe | Faible | ~75 % des profits |
Les conditions de bail et de rentabilité varient sensiblement selon l’enseigne. Ne comparez pas les promesses d’un programme Center Parcs avec celles d’une résidence Maeva : ce sont des produits très différents, même s’ils appartiennent au même groupe.
Faut-il consulter un notaire ou un avocat avant de signer ?
Oui, systématiquement pour la lecture du bail commercial, qui est un document juridiquement complexe. Un notaire peut vous expliquer les clauses relatives à la durée, au renouvellement et aux conditions de sortie. Si le bail vous semble défavorable sur certains points, il est parfois possible de négocier, notamment sur les conditions d’usage personnel ou les garanties de revenus sur les premières années.
Pierre & Vacances peut-il fermer une résidence sans prévenir ?
Dans les faits, non du jour au lendemain : le bail commercial impose des obligations réciproques. Mais le groupe peut décider de ne pas renouveler un bail à son terme, ou de céder la gestion d’un site à un autre opérateur. Depuis 2020, plusieurs résidences ont été fermées, rénovées ou changé d’enseigne dans le cadre du plan de transformation du groupe. Renseignez-vous sur l’historique de la résidence visée avant d’acheter.