Forêt, Aqua Mundo, vélos sur les allées sans voitures… Center Parcs fait rêver. Et depuis quelques années, l’idée d’acheter un cottage dans l’un de ces domaines attire des investisseurs séduits par la promesse d’un placement “plaisir” qui rapporte. Le discours commercial est rodé : loyers garantis, gestion déléguée, avantages fiscaux, quelques semaines de vacances en prime. Difficile de résister.
Sauf que derrière cette image, le montage est plus complexe qu’il n’y paraît. Des propriétaires ont vu leur rentabilité s’effondrer au renouvellement du bail. D’autres n’arrivent pas à revendre sans accuser de lourdes pertes. En 2021, le sujet est même remonté jusqu’au Sénat.
Cet article passe le projet au crible : comment ça fonctionne, ce que les chiffres ne disent pas toujours, et pour quel type d’investisseur ça peut réellement avoir du sens.
Sommaire
Comment fonctionne concrètement l’achat d’un cottage Center Parcs ?
Acheter un cottage Center Parcs ne ressemble pas à l’achat d’une résidence secondaire classique. Le bien vous appartient, certes, mais vous ne pouvez pas en faire ce que vous voulez.
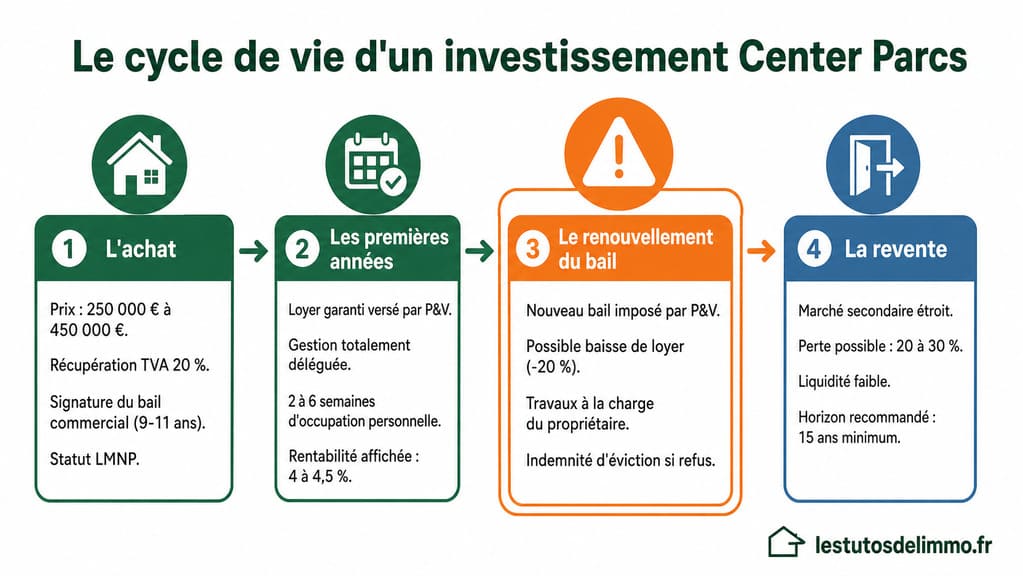
Le mécanisme repose sur un bail commercial signé avec le groupe Pierre & Vacances, généralement pour une durée de 9 à 11 ans. Pierre & Vacances devient votre locataire unique : c’est lui qui gère les réservations, l’entretien, le ménage et l’accueil des vacanciers. En échange, il vous verse un loyer fixe, que le cottage soit occupé ou vide.
Vous récupérez quelques semaines d’occupation personnelle par an, dont les dates sont définies contractuellement. Pas question de débarquer quand ça vous chante.
Le modèle économique sous-jacent mérite d’être compris clairement : les équipements collectifs (l’Aqua Mundo, les restaurants, les allées forestières) ne vous appartiennent pas. Ils sont portés par d’autres structures, parfois avec la participation de collectivités locales. UFC-Que Choisir l’a bien documenté : Center Parcs engage peu de capitaux propres et s’appuie sur les particuliers pour porter l’immobilier, tandis que le groupe exploite. Dit autrement, vous financez une partie du modèle industriel, et c’est lui qui décide des conditions.
Les prix selon les domaines et les gammes
| Gamme | Caractéristiques | Fourchette de prix |
|---|---|---|
| Comfort | Salon, chambres, cuisine, terrasse | 250 000 € – 300 000 € |
| Premium | Finitions supérieures, terrasse étendue | 300 000 € – 380 000 € |
| VIP | Grande superficie, sauna privatif possible | 380 000 € – 450 000 € |
| Exclusive | Espace spa privatif, prestations haut de gamme | 450 000 € et + |
Ces prix intègrent généralement une part de travaux et de mobilier (environ 25 à 30 % du total). Le coût au mètre carré oscille entre 4 500 et 6 000 €, soit bien au-dessus des prix du marché immobilier classique en zone rurale ou périurbaine.
Les domaines Center Parcs en France : ce que ça change pour l’investisseur
La France compte cinq domaines Center Parcs opérationnels. Le choix du domaine n’est pas anodin : ancienneté, bassin de clientèle, travaux de rénovation récents ou à venir, ces éléments influencent directement la valeur locative et la liquidité à la revente.
| Domaine | Localisation | Ancienneté | Points notables pour l’investisseur |
|---|---|---|---|
| Les Bois-Francs | Normandie (Eure) | 1994 | Domaine historique, rénové ; marché secondaire plus développé |
| Les Hauts de Bruyères | Loir-et-Cher | 1994 | Proche Paris (2h) ; forte demande famille ; plus grand spa Deep Nature d’Europe |
| Les Trois Forêts | Moselle | 2010 | Clientèle allemande et luxembourgeoise ; prix d’achat plus élevés |
| Les Landes de Gascogne | Gironde | 2015 | Plus récent ; cottages insolites (Maison dans les Arbres) ; labellisé éco |
| Village Nature Paris | Seine-et-Marne | 2019 | Cogéré avec Disneyland Paris ; cotages premium ; bassin client élargi |
Un point souvent ignoré : depuis janvier 2020, Pierre & Vacances a officiellement annoncé qu’il ne lancerait plus de nouveaux projets en France, jugeant les conditions “trop compliquées”. Aucun sixième domaine français n’est prévu. L’offre en acquisition est donc limitée aux programmes de revente ou aux phases de rénovation/réintroduction sur les domaines existants.
La fiscalité : quels avantages réels ?
C’est souvent l’argument d’entrée des commerciaux. Et il est réel, à condition de bien comprendre à qui il s’adresse vraiment.
Le statut LMNP au réel
L’achat d’un cottage Center Parcs ouvre droit au statut de Loueur en Meublé Non Professionnel (LMNP). Concrètement :
- Les revenus locatifs sont imposés dans la catégorie des BIC (Bénéfices Industriels et Commerciaux)
- Vous pouvez amortir comptablement le bien et le mobilier, ce qui peut ramener votre base imposable à zéro pendant plusieurs années
- La récupération de la TVA à 20 % sur le prix d’achat est possible si vous achetez dans le cadre d’une résidence de tourisme classée
Tableau comparatif des régimes fiscaux applicables
| Régime | Avantage principal | Pour qui |
|---|---|---|
| LMNP réel | Amortissement du bien + mobilier, fiscalité quasi nulle sur les loyers | TMI élevée (30 % et +) |
| LMNP micro-BIC | Abattement forfaitaire de 50 % | Revenus locatifs modestes, gestion simplifiée |
| LMP (professionnel) | Imputation des déficits sur le revenu global | Investisseurs avec revenus locatifs > 23 000 €/an |
À noter : les dispositifs Censi-Bouvard et ZRR, qui ont été utilisés sur les premières générations de cottages, sont aujourd’hui terminés ou très limités. Ne vous laissez pas vendre un schéma fiscal sur la base de ces anciens dispositifs.
Le LMNP au réel est réellement avantageux pour les contribuables fortement imposés. Si votre tranche marginale est à 11 %, l’intérêt est beaucoup plus limité.
La rentabilité : ce que disent vraiment les chiffres
Le chiffre mis en avant dans les brochures commerciales tourne autour de 4 à 4,5 % de rendement brut sur le prix d’achat. Le loyer est garanti, indexé sur l’IRL (Indice de Référence des Loyers) avec une amplitude maximale souvent plafonnée à 2 %.
La réponse ministérielle publiée au Sénat confirme cette fourchette de 4 à 5 %, mais ajoute immédiatement que “une partie des investisseurs a connu de sérieux mécomptes, notamment lors des renégociations de bail.”
Simulation de rentabilité sur un cottage à 300 000 €
| Indicateur | Valeur estimée |
|---|---|
| Prix d’achat TTC | 300 000 € |
| TVA récupérable (20 %) | – 50 000 € |
| Prix net après TVA | 250 000 € |
| Loyer annuel brut (4,5 %) | 11 250 € |
| Taxe foncière (estimée) | – 1 200 € |
| Assurance PNO | – 300 € |
| Rendement net estimé | ~3,9 % |
Ce tableau est une photographie théorique en début de bail. Il ne tient pas compte de l’éventuelle baisse de loyer au renouvellement, ni des travaux pouvant être imposés à l’échéance.
Le renouvellement du bail : le moment où tout peut basculer
C’est là que se jouent les vraies déconvenues.
À l’issue des 9 ou 11 premières années, Pierre & Vacances propose un nouveau bail. En théorie, vous pouvez refuser. En pratique, vos marges de manœuvre sont très réduites.
Un témoignage documenté sur le forum Les Investisseurs Heureux résume la situation de façon limpide : un propriétaire ayant acheté pour 195 000 € en profitant de la défiscalisation ZRR a bénéficié pendant 9 ans d’une rentabilité nette de 4,2 %, sans aucun effort. À l’échéance du bail : 18 000 € de travaux de rénovation à sa charge, puis un nouveau bail proposé avec une baisse de loyer de 20 %. Résultat net : un investissement devenu déficitaire, avec une revente impossible sans perte de 20 à 30 %.
Des propriétaires ont dénoncé devant le Sénat en 2021 des indemnités d’éviction disproportionnées en cas de refus de renouvellement, des baisses de loyers imposées, et un déséquilibre contractuel structurel. Le gouvernement a reconnu le caractère risqué du produit pour les particuliers insuffisamment informés, estimant qu’environ 10 % des investisseurs rencontraient de sérieuses difficultés.
Pourquoi le rapport de force penche du côté de P&V
La raison est simple et peu souvent explicitée : votre cottage ne vaut rien sans les équipements collectifs autour de lui. Un appartement en bord de mer peut toujours être loué ou habité après la fin d’un bail de résidence de tourisme. Un cottage Center Parcs, sans l’Aqua Mundo, les restaurants et les allées forestières, n’a aucun attrait. Vous êtes donc structurellement dépendant de votre bailleur pour toute la durée de détention du bien.
La revente : liquidez ce placement si vous le pouvez
Le marché secondaire des cottages Center Parcs existe, mais il est étroit. Très étroit.
L’acquéreur potentiel doit accepter le gestionnaire en place, le loyer restant du bail en cours, la durée résiduelle du contrat, et la situation du domaine. Si l’un de ces paramètres est dégradé, la valeur décroche.
Center Parcs Immobilier propose un “accompagnement à la revente”, ce qui prouve que la question est centrale pour les propriétaires. Mais entre un accompagnement commercial et un marché fluide, il y a un monde de différence. Dans les faits, les rares propriétaires qui sortent avant ou juste après le renouvellement du bail enregistrent régulièrement des pertes de 20 à 30 % par rapport au prix d’achat initial.
Si vous avez besoin de liquidités dans un horizon de 10 à 12 ans, ce produit est mal adapté. Ce n’est pas un jugement de valeur sur le produit lui-même, c’est simplement sa nature.
Pour quel profil d’investisseur ça peut avoir du sens ?
Après l’honnêteté sur les risques, l’honnêteté sur les cas où le montage peut fonctionner.
Un cottage Center Parcs peut garder une logique patrimoniale claire si vous réunissez ces conditions :
Votre horizon de détention est long
Idéalement 15 ans ou plus. Vous traverserez au moins un renouvellement de bail, et vous ne comptez pas revendre sous pression.
Votre tranche marginale d’imposition est élevée
Le LMNP au réel fonctionne vraiment bien à partir de 30 % de TMI. C’est là que les amortissements produisent un effet concret sur votre fiscalité.
Vous cherchez des revenus prévisibles, pas une plus-value
Ce placement n’est pas un pari spéculatif sur la valorisation d’un actif. C’est un flux de revenus contractuels. Si vous attendez autre chose, vous serez déçu.
Vous n’avez pas besoin de souplesse d’usage
Quelques semaines de vacances par an dans le domaine, à des dates prédéfinies : c’est ce que le contrat prévoit. Pas davantage.
À l’inverse, si vous visez la revente rapide, si vous êtes peu fiscalisé, si vous voulez pouvoir disposer librement de votre bien ou si vous avez besoin de liquidités avant 12 ans : regardez ailleurs.
👉 Pour aller plus loin sur un produit similaire proposé par le même groupe, lisez aussi notre analyse : Achat appartement Pierre et Vacances : avis complet
Questions fréquentes
Peut-on acheter un cottage Center Parcs à titre personnel et y vivre ?
Non. Le cottage est obligatoirement mis à disposition de l’exploitant via le bail commercial. Vous ne pouvez pas en faire votre résidence principale ni le louer vous-même. Les semaines d’occupation personnelle sont encadrées contractuellement.
Combien de semaines peut-on occuper son cottage par an ?
Cela dépend du contrat, mais la plupart des baux prévoient entre 2 et 6 semaines par an pour le propriétaire. Les dates sont définies à l’avance, souvent hors vacances scolaires.
La TVA est-elle toujours récupérable à l’achat ?
Oui, sous conditions : le bien doit être situé dans une résidence de tourisme classée et loué via un exploitant assujetti à la TVA. Si vous revendez avant 20 ans ou si le bien perd son classement, une partie de la TVA peut être remboursée au fisc.
Que se passe-t-il si Pierre & Vacances fait faillite ?
C’est un risque réel, même si le groupe fait partie des acteurs établis du secteur. En cas de défaillance de l’exploitant, vos loyers garantis s’arrêtent. Votre cottage reste votre propriété, mais il perd l’essentiel de son attrait locatif. Le groupe P&V a traversé de sérieuses difficultés financières lors de la crise Covid, ce qui n’est pas anodin pour des propriétaires dont les revenus dépendent de sa solidité.
Peut-on financer l’achat à crédit ?
Oui. Certaines banques acceptent de prendre le loyer garanti par le bail commercial comme base de calcul pour le financement. Le crédit immobilier classe est utilisable, et l’effet de levier peut améliorer la rentabilité nette si le taux d’emprunt reste inférieur au rendement locatif.
Qu’est-ce que le marché secondaire Center Parcs ?
C’est la revente de cottages déjà sous bail commercial, entre particuliers. Center Parcs Immobilier dispose d’une plateforme dédiée. Les prix sont généralement inférieurs aux prix d’achat initial, ce qui peut représenter une opportunité d’entrée moins chère, à condition d’analyser la durée résiduelle du bail et les conditions de renouvellement.
Faut-il préférer acheter neuf ou d’occasion ?
Neuf : vous bénéficiez de la récupération de TVA et d’un bail full sur 9–11 ans. Occasion (marché secondaire) : le prix d’achat est souvent plus bas, mais la TVA a déjà été récupérée par le vendeur initial, et il faut vérifier les conditions du bail restant. Dans les deux cas, la lecture du bail et de ses clauses de renouvellement est l’étape la plus déterminante.
Peut-on résilier le bail avant son terme ?
Théoriquement oui, mais au prix d’une indemnité d’éviction souvent significative. Le bail commercial protège les deux parties : si vous souhaitez reprendre votre bien avant l’échéance, vous devrez compenser le préjudice subi par l’exploitant. Certains propriétaires ont décrit ces indemnités comme très dissuasives.
Avant tout achat dans ce type de produit, une consultation avec un conseiller en gestion de patrimoine indépendant (CGPI sans mandat) est fortement recommandée. La lecture intégrale du bail commercial, idéalement avec un avocat spécialisé en droit immobilier, est une étape non négociable.